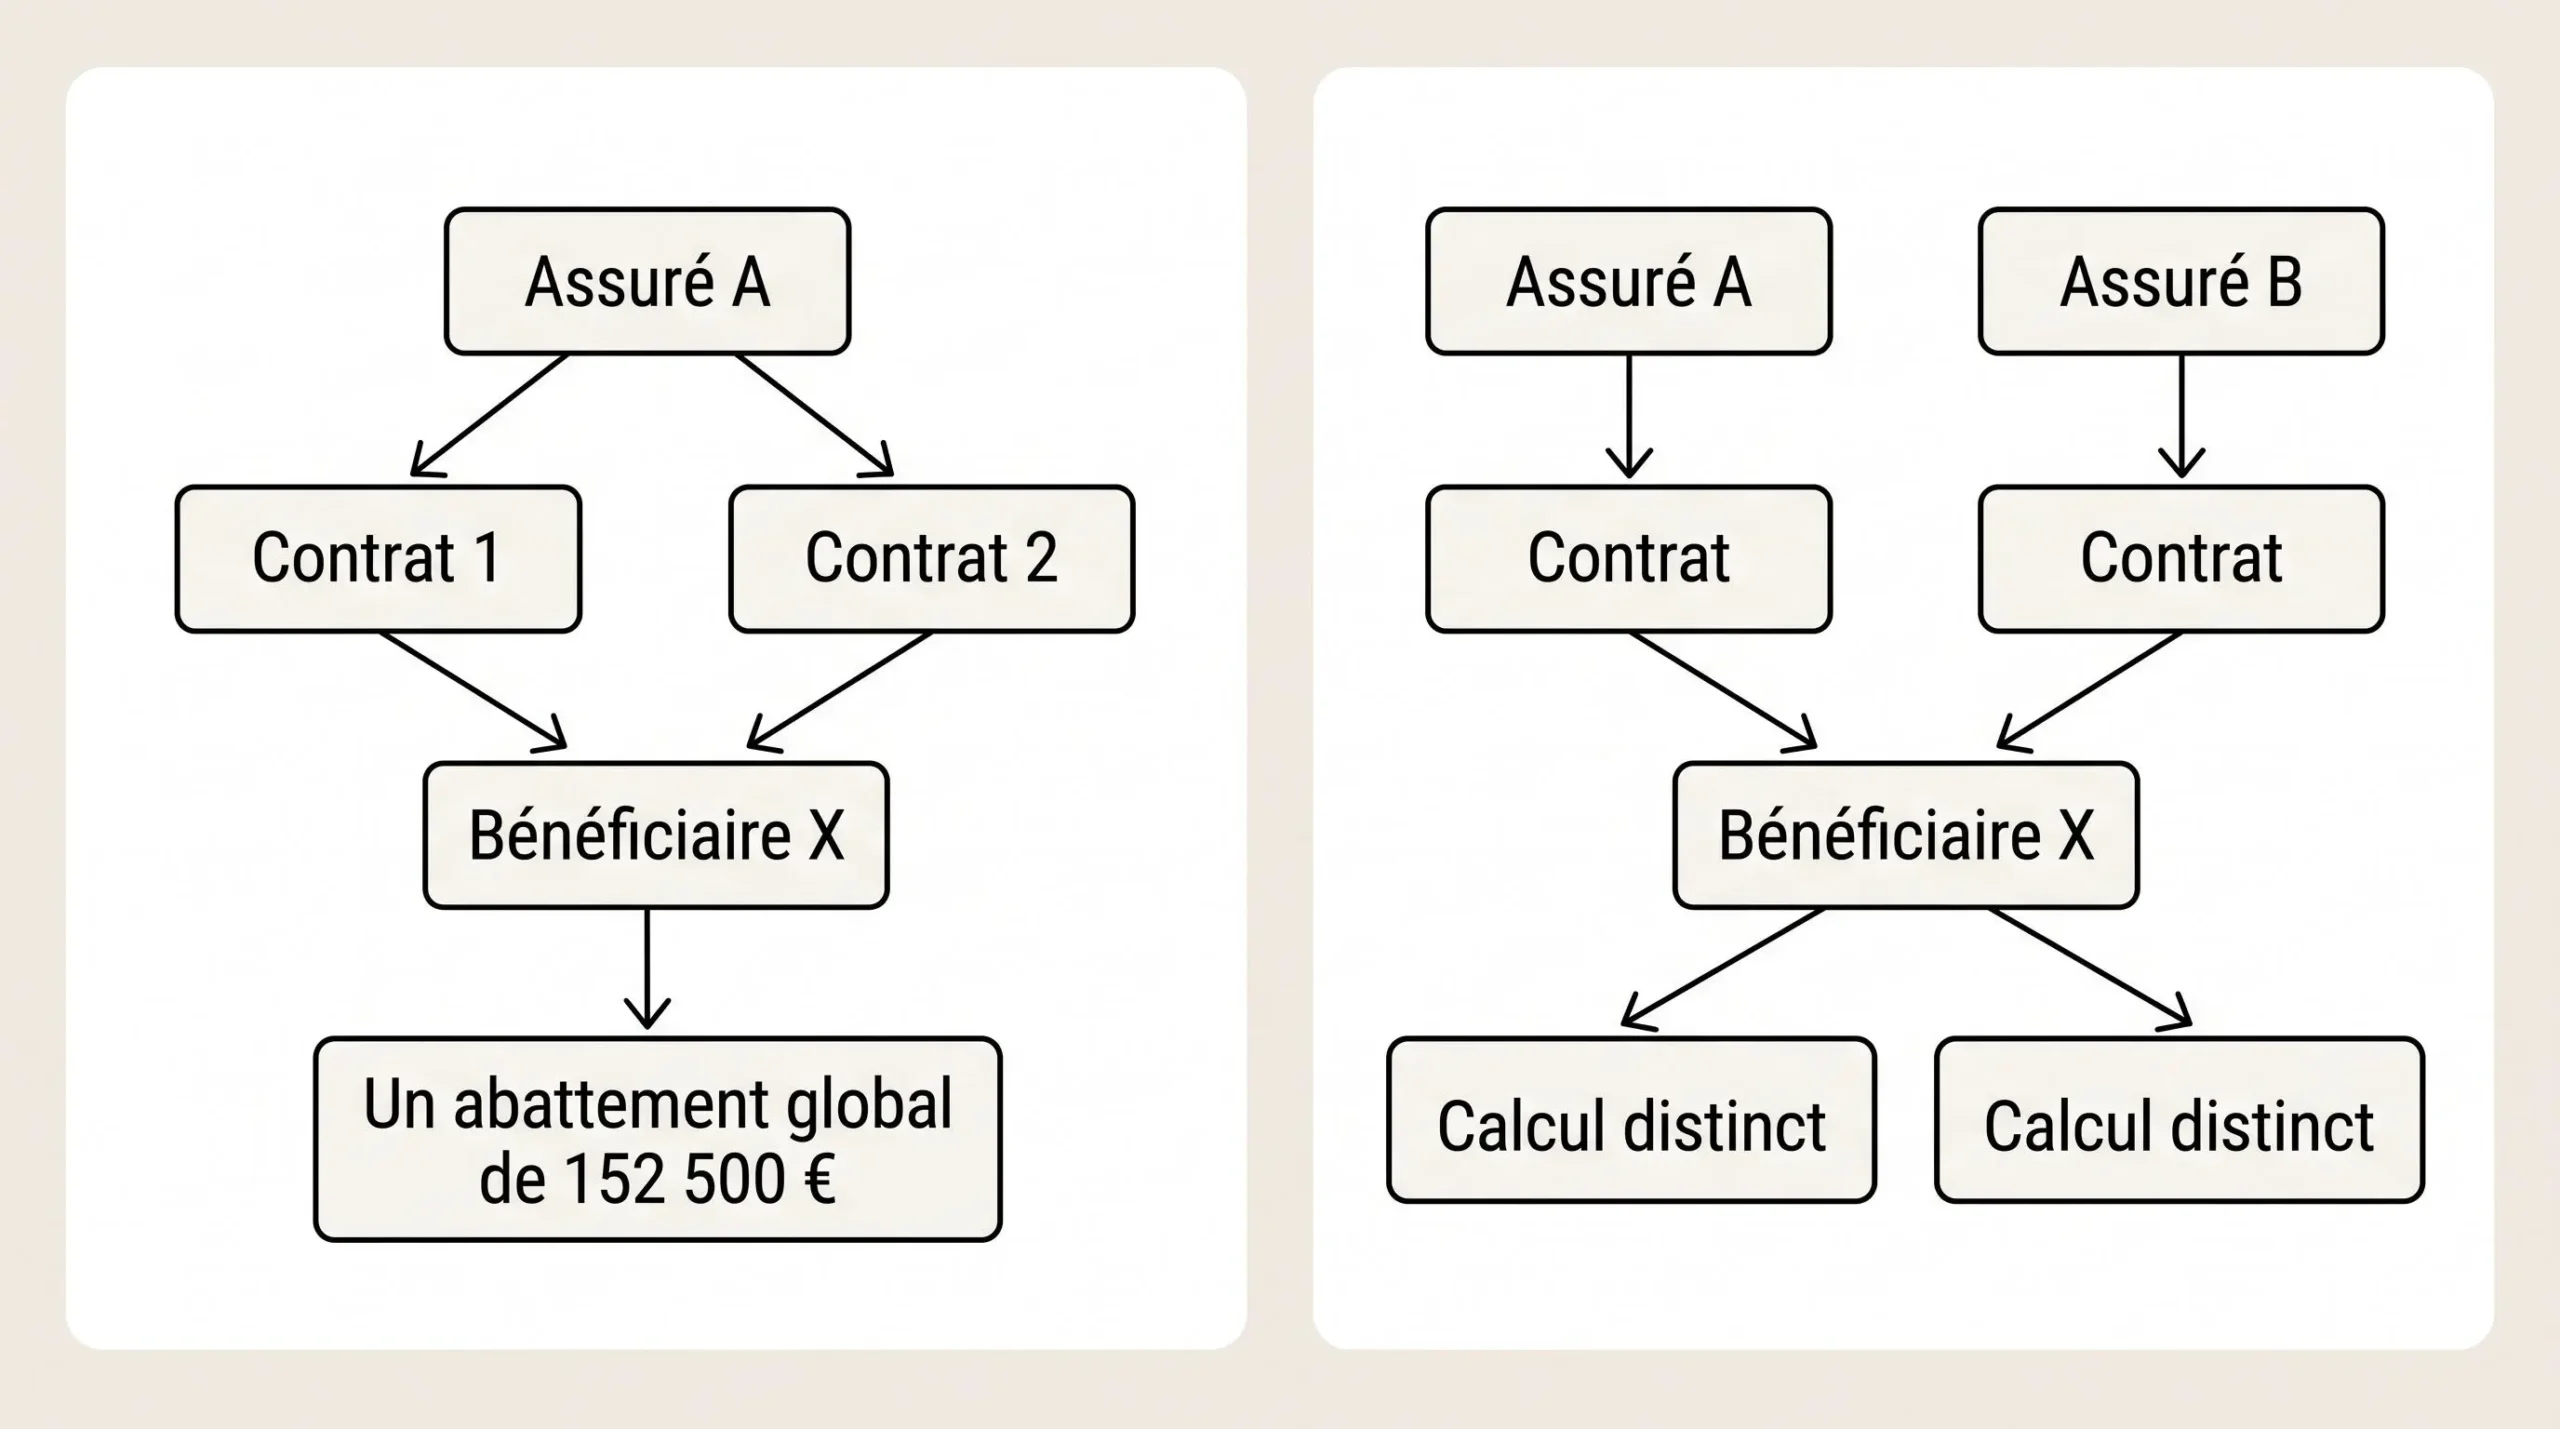
Deux contrats souscrits sur la tête d’un même assuré ne donnent pas droit à deux abattements successoraux distincts. Lorsque leurs capitaux relèvent de l’article 990 I du Code général des impôts, un bénéficiaire doit additionner les sommes qu’il reçoit avant de déduire une seule fois 152 500 €. Le nombre de contrats et d’assureurs ne change pas cette règle.
Le calcul dépend toutefois de trois éléments : l’identité de l’assuré décédé, la part attribuée à chaque bénéficiaire et le régime fiscal des versements. Cette distinction évite de confondre les capitaux soumis à l’abattement de 152 500 € avec les primes relevant du seuil de 30 500 €.
Un seul abattement pour les contrats d’un même assuré
Le nombre de contrats ne change pas la règle : pour les sommes soumises à l’article 990 I, la doctrine fiscale sur les abattements impose de regrouper les parts taxables reçues d’un même assuré par un même bénéficiaire, même lorsque plusieurs assureurs interviennent.
Concrètement, une personne qui reçoit des capitaux provenant de trois contrats ouverts par un même assuré ne bénéficie pas de 457 500 € d’abattement. Elle dispose d’un seul abattement de 152 500 € sur le total entrant dans ce régime fiscal.
Il faut distinguer le souscripteur, qui signe le contrat, de l’assuré, dont le décès déclenche le versement. Ces personnes sont souvent identiques, mais pas nécessairement. C’est bien l’identité de l’assuré décédé qui détermine le périmètre de regroupement.
Si le total des capitaux concernés ne dépasse pas 152 500 €, aucun prélèvement n’est dû au titre de l’article 990 I pour ce bénéficiaire. Au-delà, seule la fraction excédentaire est taxée, sous réserve des exonérations et régimes particuliers.
Calculer l’abattement avec deux contrats : exemple chiffré
Prenons une situation fictive : une personne reçoit 100 000 € d’une première assurance-vie et 120 000 € d’une seconde, après le décès du même assuré. Les deux sommes sont supposées intégralement soumises à l’article 990 I, sans exonération particulière.
Lorsque deux contrats n’ont pas produit les mêmes rendements, leur valorisation financière doit être distinguée du prélèvement appliqué au décès. Goodvest explique comment les fonds en euros et les unités de compte influencent cette valorisation ; dans cette réflexion sur la transmission, consultez ce tableau de fiscalité de l’assurance-vie en cas de succession. Le calcul de l’abattement repose néanmoins sur les parts fiscalement concernées, indépendamment du taux de rendement obtenu.
| Élément | Montant | Cumul ou résultat |
|---|---|---|
| Contrat A | 100 000 € | 100 000 € |
| Contrat B | 120 000 € | 220 000 € |
| Abattement unique | −152 500 € | 67 500 € taxables |
| Prélèvement à 20 % | 13 500 € | 206 500 € après prélèvement |
La formule est simple : base taxable = total des parts relevant de l’article 990 I − 152 500 €, sans résultat négatif. Dans cet exemple, 220 000 € − 152 500 € = 67 500 €. Le prélèvement correspondant est de 67 500 € × 20 %, soit 13 500 €.
Pour les montants plus importants, le taux est de 20 % sur les premiers 700 000 € de part taxable après abattement, puis de 31,25 % sur la fraction supérieure. Ce second taux ne s’applique donc pas à l’intégralité du capital transmis.
Ce calcul suppose que les deux capitaux appartiennent entièrement au même régime. Lorsqu’un contrat comprend des versements soumis à des règles fiscales différentes, il faut d’abord ventiler les montants avant de les additionner.
Ce qui change selon les assurés et les bénéficiaires
Le regroupement fiscal dépend des personnes concernées, pas de la façon dont les contrats sont répartis entre établissements. Trois situations permettent de comprendre la différence.
- Un assuré et un bénéficiaire, plusieurs contrats : les capitaux relevant de l’article 990 I sont regroupés et un seul abattement de 152 500 € s’applique.
- Un assuré et deux bénéficiaires : chacun dispose de son propre abattement sur les sommes imposables qui lui reviennent.
- Deux assurés et un bénéficiaire commun : les transmissions sont calculées séparément pour chaque assuré décédé.
Illustrons le deuxième cas. Si deux bénéficiaires non exonérés reçoivent chacun 200 000 € intégralement soumis à l’article 990 I, chacun dispose d’une base taxable de 47 500 €. Au taux de 20 %, le prélèvement atteint 9 500 € par personne. Il s’agit d’une illustration hypothétique, sans autres contrats ni régimes particuliers.
Le troisième cas ne doit pas être confondu avec deux contrats d’un même assuré : un bénéficiaire peut recevoir des sommes de deux personnes assurées différentes et disposer d’un calcul distinct pour chacune.
Primes après 70 ans : pourquoi les 30 500 € se calculent autrement
Les règles fiscales de l’assurance-vie publiées par le ministère de l’Économie distinguent les capitaux soumis au prélèvement de l’article 990 I et les primes relevant de l’article 757 B. Les deux abattements ne portent donc pas sur une assiette identique.
Dans le régime courant, les sommes correspondant aux primes versées avant les 70 ans de l’assuré relèvent généralement de l’article 990 I. En revanche, les primes versées après cet âge peuvent être soumises aux droits de succession après un abattement global de 30 500 €.
Deux abattements à distinguer : Les 152 500 € s’appliquent par bénéficiaire et par assuré aux sommes relevant de l’article 990 I. Les 30 500 € constituent un abattement global sur les primes relevant de l’article 757 B, pour l’ensemble des contrats d’un même assuré. Cet abattement est réparti entre les bénéficiaires taxables au prorata de leur part dans les primes concernées. Les deux régimes ne portent pas sur la même assiette.
Autre différence déterminante : dans le régime de l’article 757 B, les produits capitalisés attachés aux primes concernées sont en principe exclus de l’assiette des droits de succession. Ce sont les primes fiscalement concernées, et non automatiquement toute la valeur du contrat, qui servent de point de départ.
Les contrats anciens nécessitent une attention particulière, notamment selon les dates de souscription et les versements antérieurs au 13 octobre 1998. Certains contrats vie-génération éligibles bénéficient aussi d’un abattement d’assiette supplémentaire de 20 %, appliqué avant celui de 152 500 €. Une clause démembrée entre usufruitier et nu-propriétaire entraîne également des modalités particulières de répartition.
Le conjoint survivant et le partenaire de PACS sont exonérés de fiscalité successorale sur les capitaux concernés. Certains frères et sœurs peuvent aussi être exonérés, mais uniquement sous conditions légales cumulatives.
Répartir correctement le capital entre bénéficiaires
Avant de calculer la fiscalité, il faut déterminer la part réellement attribuée à chaque personne. Les explications d’ABE Infoservice sur la répartition de la clause bénéficiaire rappellent que plusieurs bénéficiaires peuvent recevoir des pourcentages différents du capital garanti.
Par exemple, une clause peut attribuer 60 % des capitaux à une personne et 40 % à une autre. L’abattement de 152 500 € ne s’applique pas au capital global avant cette répartition : il intervient sur les parts taxables de chaque bénéficiaire, après prise en compte des autres contrats du même assuré.
Il faut aussi distinguer le bénéficiaire désigné de celui qui percevra effectivement le capital, notamment lorsqu’une clause prévoit des bénéficiaires de second rang ou qu’une renonciation intervient. La répartition définitive doit être établie avant tout calcul individuel.
Quels justificatifs préparer auprès de plusieurs assureurs ?
Lorsque plusieurs compagnies détiennent les contrats d’un assuré décédé, chacune ne connaît pas nécessairement les montants déjà versés par les autres. Un calcul isolé risquerait alors de faire appliquer plusieurs fois le même abattement fiscal.
Pour permettre la liquidation du prélèvement de l’article 990 I, le bénéficiaire doit remettre une attestation sur l’honneur indiquant les abattements dont l’application a déjà été demandée au titre du décès du même assuré. Les organismes payeurs tiennent compte de ces montants pour déterminer l’abattement encore disponible. Des exceptions sont prévues par la réglementation, notamment pour certaines catégories de contrats et certaines primes de faible montant.
Il est utile de réunir les informations de chaque contrat avant de transmettre les justificatifs. Cette préparation permet également de repérer les contrats comportant à la fois des primes relevant de régimes fiscaux différents.
- Identifier l’assuré concerné par chaque contrat, sans se limiter au nom du souscripteur.
- Obtenir les capitaux transmis et la quote-part revenant à chaque bénéficiaire.
- Distinguer les montants soumis à l’article 990 I des primes relevant de l’article 757 B.
- Vérifier les abattements déjà demandés auprès des autres assureurs pour le même décès.
- Compléter l’attestation sur l’honneur applicable et transmettre les justificatifs demandés par les organismes payeurs.
Une fois ces informations rapprochées, le bénéficiaire peut établir son assiette fiscale globale et vérifier la cohérence des prélèvements appliqués. En présence de contrats historiques, d’une clause démembrée ou d’une succession internationale, une analyse individualisée reste nécessaire pour déterminer les règles effectivement applicables.